מחפשים דרך להגדיל את ההון שלכם וליהנות מהטבות מס משמעותיות? קרן השתלמות היא מכשיר חיסכון ייחודי המאפשר לכם להשקיע בשוק ההון וליהנות מפטור מלא ממס רווחי הון תחת תנאי הפקדה מסוימים.
האם כדאי לפתוח קרן השתלמות?
התשובה הקצרה היא: לרוב החוסכים – כן. קרן השתלמות נחשבת כיום ל"בוננזה" של עולם החיסכון בישראל. בניגוד לאפיקי השקעה אחרים בהם המדינה גובה 25% מהרווחים שלכם, כאן מדובר על אפיק חיסכון המעניק פטור ממס על הרווחים שנצברו בקרן. כל עוד עמדתם בתנאי המשיכה ובקיבוע התקרות המוטלות על ידי משרד האוצר, הכסף שלכם מוגן ממס רווחי הון.
מעבר ליתרון המיסוי, מדובר על ניהול השקעות מקצועי שמתבצע על ידי בתי ההשקעות המובילים. הכסף שלכם לא שוכב בבנק אלא עובד עבורכם בשוק ההון, מה שמאפשר פוטנציאל תשואה גבוה לאורך זמן. עבור כל אדם בישראל, בין אם הוא שכיר ובין אם הוא עצמאי, זוהי דרך אפקטיבית לבנות הון פנוי תוך ניצול מקסימלי בהטבות מס הקיימות בחוק.
הנחיצות של פתיחת קרן השתלמות נובעת גם מהגמישות שלה. למרות שהיא נתפסת כחלק מהמעטפת של החיסכון הפנסיוני, היא נזילה הרבה לפני גיל פרישה. השילוב בין נזילות לבין הטבת מס הופך אותה לרכיב חשוב בתיק הנכסים המשפחתי, בדומה לכלים כמו קופת גמל או ביטוח חיים המעניקים שקט כלכלי.
מה זה קרן השתלמות? מדובר במכשיר פיננסי שנועד במקור למימון השתלמויות, אך הפך למוצר השקעה מוביל. מקרן השתלמות ניתן להפיק תועלת כפולה: היא משמשת גם כחיסכון לטווח בינוני וגם כמקלט מס. הקרן כפופה לכללים של פקודת מס הכנסה, המגדירה את התנאים לקבלת הטבות המס ואת תקרות ההפקדה השנתיות שמאשר ממס הכנסה לטובת החוסכים.
בנוגע לסוגיית משיכת כספים, הקרן הופכת לנזילה לאחר 6 שנות חיסכון.
במעמד משיכת הכספים לאחר תקופה זו, אתם מקבלים את מלוא הסכום: הקרן והרווחים בפטור ממס רווחי הון. חשוב לדעת כי ניתן להמשיך להחזיק את הכסף בקרן גם לאחר שהפכה לנזילה ולהמשיך ליהנות מניהול השקעות ופטור ממס על רווחים עתידיים, ללא יצירת אירוע מס מיותר.
כיום תקרת ההפקדה לשכיר (בשנת 2026) זה 15,712 שקלים ולעצמאי 20,520 שקלים. עצמאי יכול לפתוח קרן השתלמות במעמד עצמאי ולהפקיד כל חודש בהוראת קבע או לחילופין להפקיד סכום חד פעמי בסוף שנה. לגבי שכיר, מדובר על הטבת שכר מהמעסיק וניתן גם להפקיד על מלוא השכר (מעבר ל15,712 שקלים) אבל הפקדה מעבר לתקרה שנקבעה על ידי רשות המיסים כפטורה ממס רווח הון, ההפרש יחויב במס רווח הון (25%) על הרווחים בלבד.
הצטרפות לקרן השתלמות רלוונטית למגוון רחב של עובדים ומשקיעים:
עובדים שכירים
עבור קרן השתלמות לשכירים, ההפקדות מתחלקות בין העובד למעסיק, לרוב ביחס של 2.5% ו-7.5% בהתאמה. עובדים שכירים רבים רואים בכך חלק בלתי נפרד מתנאי השכר שלהם.
בעלי עסקים ועצמאיים
עצמאיים יכולים להפקיד באופן עצמאי וליהנות מניכוי מוכר כהוצאה ומפטור ממס רווחי הון עד התקרה המוטבת.
עובדי הוראה וחינוך
קיימות קרנות ספציפיות כמו אלו של ארגון המורים, הסתדרות המורים או מורי סמינרים עם תנאים ייחודיים וניהול ייעודי.
בעלי שכר גבוה
מי שמשתכר מעל תקרת השכר הקבועה בחוק יכול להמשיך להפקיד, אך חשוב לבדוק את מדרגת המס שלו כדי למקסם את הטבות המס המשמעותיות.
חוסכים לקראת פנסיה
גם מי שקרוב אל גיל הפרישה (או כבר הגיע אל גיל פרישה) יכול להשתמש בקרן ככלי משלים לקרן פנסיה כדי להגדיל את ההון הנזיל.
משקיעים במדדים
מי שמחפש חשיפה למדדים מובילים כמו S&P 500 בתוך מעטפת של מכשיר חיסכון וליהנות מהטבת המס הייחודית.
אנחנו מלווים אתכם צעד אחר צעד כדי שתוכלו ליהנות מהטבות מס בקלות:
01
אפיון צרכים ובדיקת זכאות
אנו בוחנים את הסטטוס התעסוקתי שלכם בכל מקום עבודה כדי להבטיח ניצול מקסימלי להטבות מס וזיהוי פוטנציאל חיסכון.
02
השוואה וניתוח נתונים
באמצעות מערכת גמל נט, אנו מבצעים השוואת קרנות השתלמות ובודקים את רמות סיכון והתשואות בבתי ההשקעות.
03
הצטרפות דיגיטלית מהירה
תהליך הצטרפות דיגיטלית פשוט וידידותי הכולל מילוי פרטים אישיים בסיסיים והעברת המסמכים בצורה מאובטחת.
04
ליווי שוטף ובקרה
צוות שירות לקוחות והמומחים שלנו בשיווק פנסיוני זמינים לכל עדכון של חשבון המעסיק או שינוי במסלול.
עלויות ומסלולי השקעה
מדיניות ההשקעה שלנו מותאמת אישית לכל חוסך תוך שקיפות מלאה:
01
מסלול עוקב (S&P500)
מסלול פופולרי המתמקד בהשקעה במדד 500 החברות הגדולות בארה"ב, מיועד למי שמעוניין בניהול בשוק ההון לטווח ארוך.
02
מסלול אג״ח ואשראי
מסלול המשלב איגרות ח ממשלות ואשראי עסקי, המיועד לחוסכים המעדיפים תנודתיות נמוכה יותר בחיסכון שלהם.
03
מסלול כספי
מסלול סולידי מאוד המתאים למי שקרן ההשתלמות שלו כבר נזילה והוא מתכנן משיכת כספים בטווח הקצר.
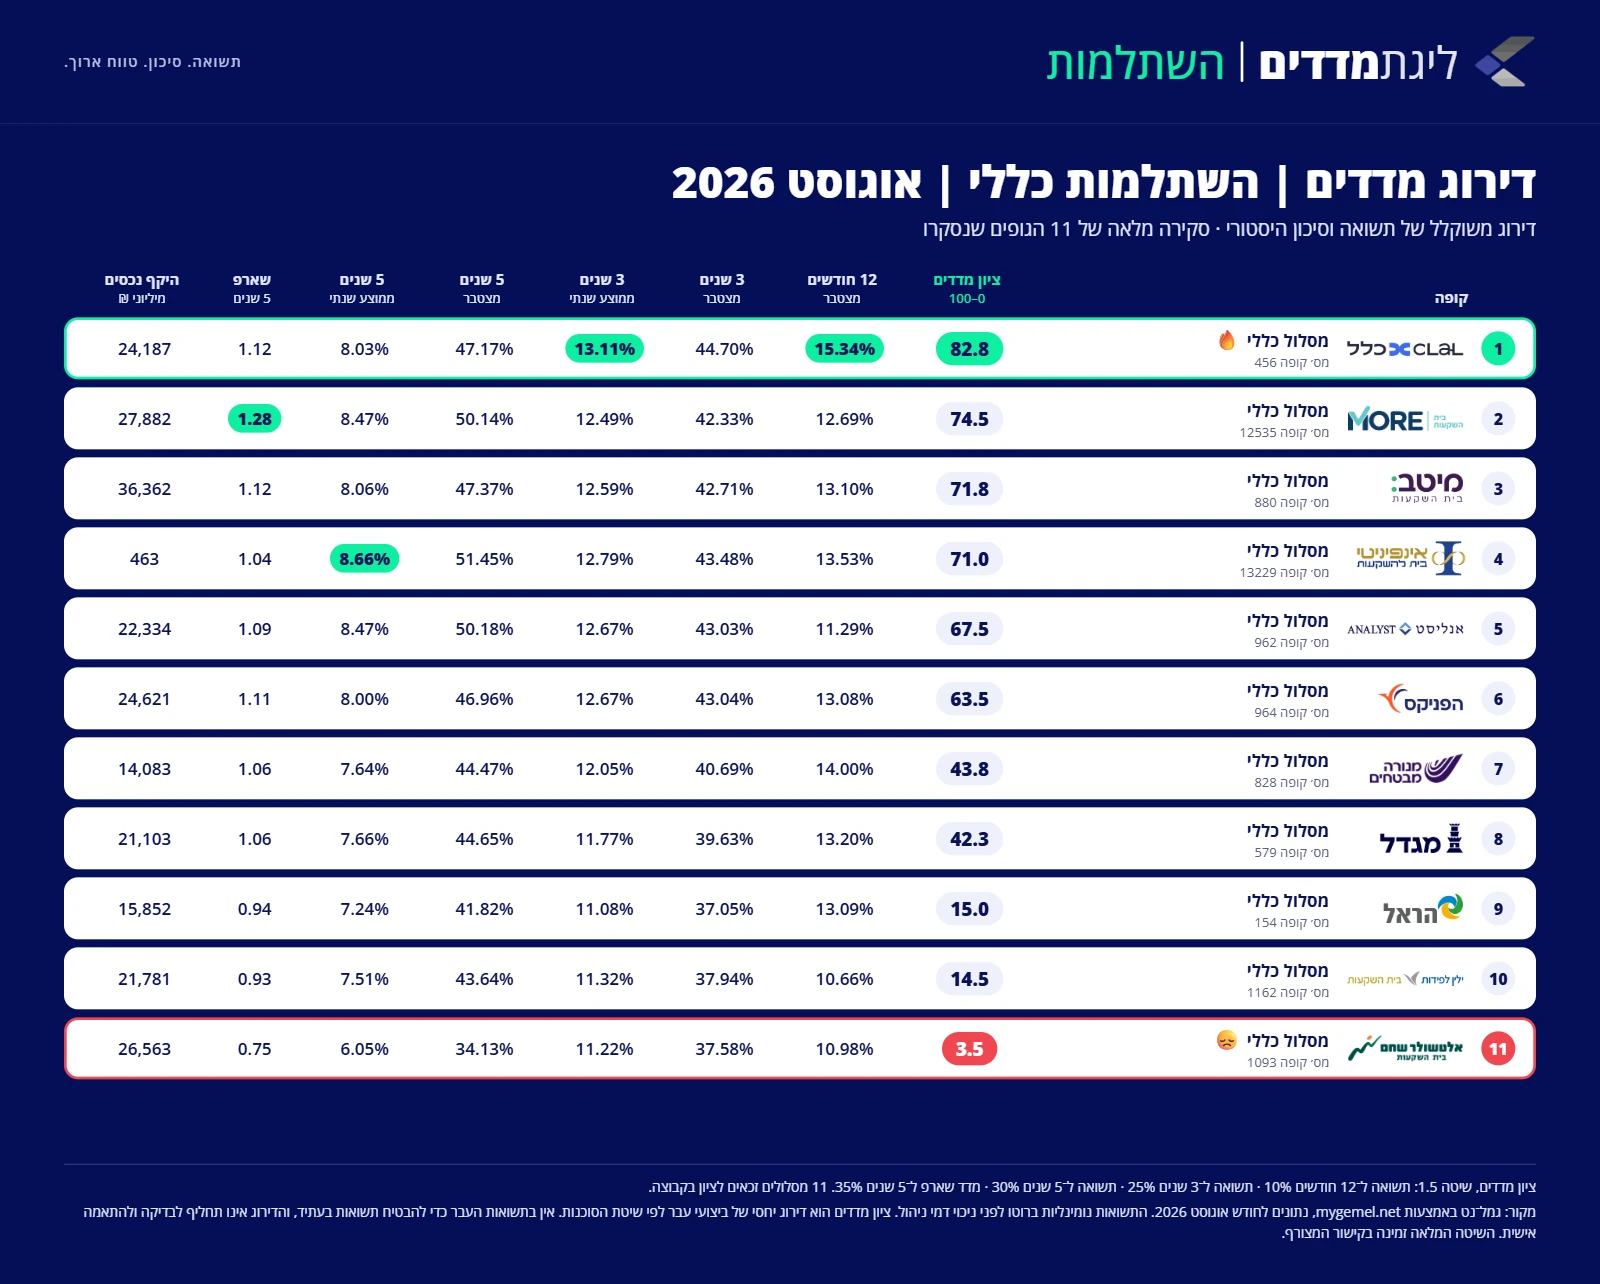
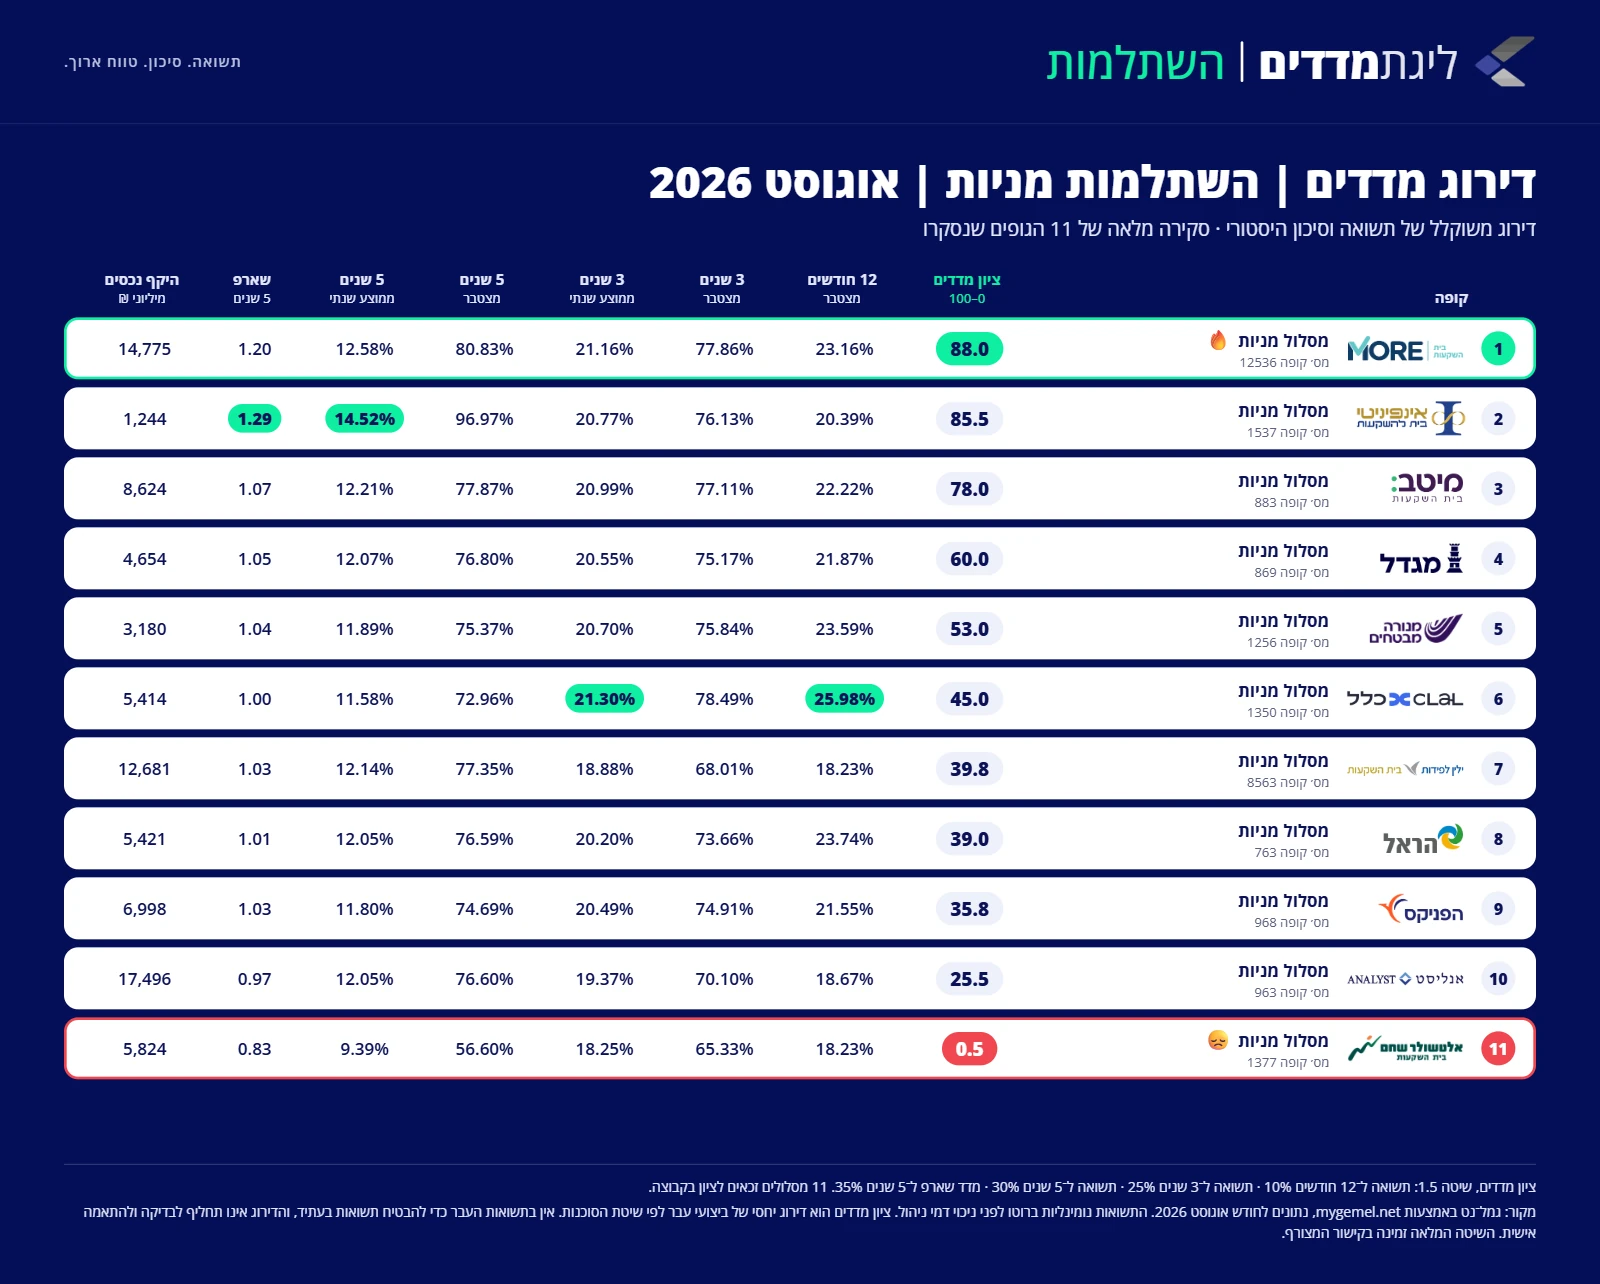
ליגת מדדים | השתלמות: דירוג המסלול הכללי ומסלול המניות
נתונים לסוף אוגוסט 2026 · הדירוג מתעדכן פעם בחודש
פעם בחודש אנחנו מדרגים את המסלול הכללי ואת מסלול המניות בקרנות ההשתלמות של 11 גופים, לפי ציון מדדים (0–100) שמשקלל תשואה וסיכון לאורך 12 חודשים, 3 שנים ו-5 שנים. הנתונים לסוף אוגוסט 2026, ומקורם בגמל־נט של משרד האוצר. הדירוג מבוסס על ביצועי עבר ואינו מבטיח תשואה עתידית, ולכן לפני שבוחרים מסלול כדאי לבדוק שהוא מתאים לגיל, לטווח החיסכון ולרמת הסיכון שלכם.
מסלול כללי, 11 גופים, נתונים לסוף אוגוסט 2026. להגדלה לחצו על הטבלה.
מסלול מניות, 11 גופים, נתונים לסוף אוגוסט 2026. להגדלה לחצו על הטבלה.
שלושת המקומות הראשונים לפי ציון מדדים, אוגוסט 2026:
מסלול כללי: 1. כלל (82.8) · 2. מור (74.5) · 3. מיטב (71.8)
כשזה מגיע לכסף שלכם, אתם רוצים את המומחים שלכם בצד שלכם:
ניסיון מקצועי בשיווק פנסיוני
אנו מומחים במיקסום הטבת המס עבור שכירים ועצמאיים, תוך הבנה עמוקה של כלל קופות הגמל וקרנות פנסיה.
שקיפות וטכנולוגיה
גישה נוחה לאזור אישי באתר, צפייה בנתונים בזמן אמת וקבלת טפסים שימושיים בלחיצת כפתור מכל מכשיר.
מגוון אפשרויות ומוניטין
אנו עובדים עם כל הגופים המובילים (כמו מיטב דש), סורקים את כל האפשרויות כדי להתאים לכם קופה ומסלול לפי טווח החיסכון, רמת הסיכון והצרכים שלכם.
שליטה ובקרה
בסיום התהליך תקבלו מאיתנו ריכוז נתונים מסודר שמרכז את כל המידע שלכם. בפעם הראשונה, תרגישו שאתם באמת יודעים איפה הכסף שלכם נמצא, כמה הוא מרוויח ועל מה אתם משלמים.
תוכלו להיכנס לאזור אישי באתר או לחזור אל דף הבית שלנו לקבלת מידע נוסף ודו"חות מעודכנים.
מי אנחנו - מדדים
"מדדים" היא סוכנות פיננסית מובילה הממוקמת בלב העשייה העסקית. אנו מתמחים במתן שירותי פמילי אופיס ותכנון פיננסי למשפחות בעלות הון. הצוות שלנו מורכב מאנשי מקצוע מנוסים בעלי רישיונות בתחומי הביטוח, הפנסיה והפיננסים.
החזון שלנו הוא להביא את הסטנדרטים של משפחות עשירות וגופים מוסדיים גם למשפחות אמידות בישראל, ולהעניק להן כלים מקצועיים לניהול עתידן הכלכלי. אנו מאמינים כי ניהול נכסים מקצועי דורש שילוב של ידע אנליטי, הבנה עמוקה של השווקים, ורגישות אנושית לצרכי המשפחה המשתנים.
אנו מזמינים אתכם להצטרף לנבחרת הלקוחות שלנו וליהנות מניהול עושר ברמה גבוהה, שקיפות מלאה ושותפות אמתית לדרך.
מעוניינים לשמוע עוד? אם יש לכם הון משמעותי ואתם מחפשים ניהול מקצועי, מקיף ומותאם אישית – נשמח להזמין אתכם לפגישת היכרות ללא עלות במשרדנו בהרצליה.
צרו קשר: 📞 טלפון: 09-7881080 📧 אימייל: office@madadim-c.co.il או השאירו פרטים כאן >>>>
נשמח לענות על כל שאלה ולהציג לכם איך שירות Family Office יכול לשנות את הדרך שבה אתם מנהלים את ההון המשפחתי שלכם.